Подписка на e-mail
RSS лента новостей
 |  |  |  |  |  |  |  |
| | Главная Подписка на e-mail RSS лента новостей | ||||||||
|
Партнеры
| Финансовый рынок Украины: между Майданом и АТО С момента трагических событий февраля и до сегодняшнего дня я сдерживался от публичных оценок происходящего в финансовом секторе. Частично делал это из патриотических соображений, частично, чтобы не помогать «папередникам» и некоторым «горе-революционерам» превращать сбережения граждан в мусор и разваливать финансовую систему страны. После того как в июле закончила работать миссия МВФ, а ситуация вокруг Донецка и Луганска стала проясняться, решил вернуться к практике регулярных обзоров, основная цель которых – поделиться своим виденьем происходящего и вариативными прогнозами на будущее.
«Гривна доллар» - только факты На мой взгляд, одним из центральных экономических вопросов, который сегодня интересует граждан, является девальвация гривны к доллару США. Этот вопрос затронул население с нескольких сторон, поскольку вызвал:
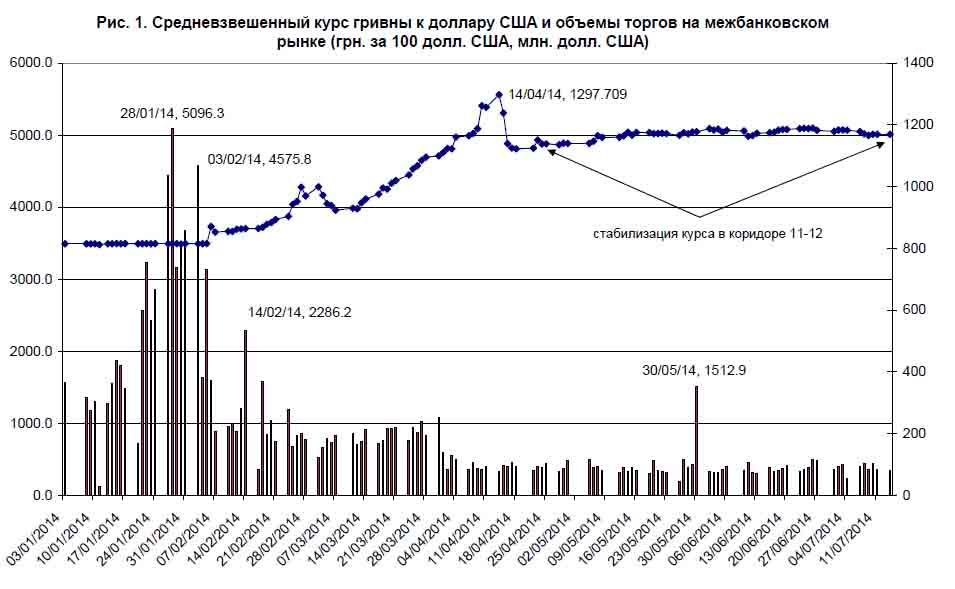
В первом полугодии события на валютном рынке развивались трагически стремительно: средневзвешенный курс гривны на межбанке рухнул с 8,1495 до 11,7854 грн. за доллар, на наличном рынке средневзвешенный курс продажи доллара «порадовал» население падением гривны с 8,29 до 11,96 грн. за доллар. Как ни крути, а по официальным данным НБУ с 03/01/2014 по 01/07/2014 мы имеем девальвацию на межбанке в 44,61%, на наличном рынке по курсу продажи – в 44,27%. Вся динамика межбанковского рынка первого полугодия показана на рисунке 1. Здесь видно две аномалии:
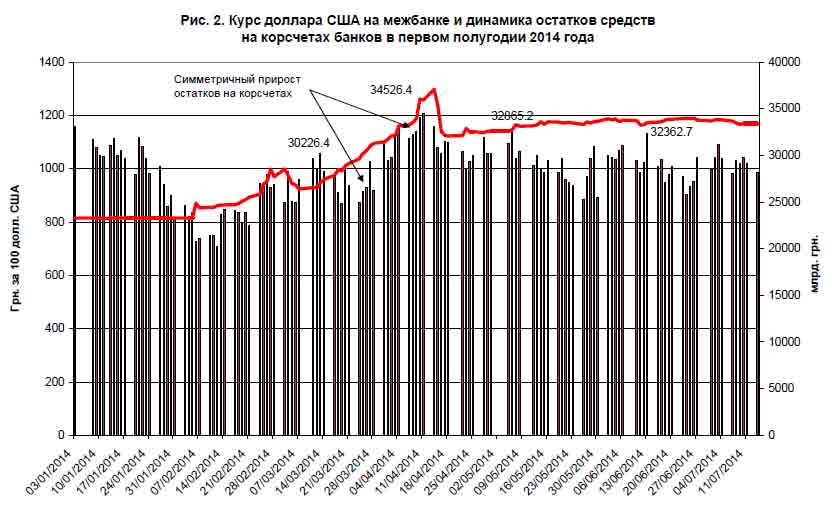
Гривна – заложница смены кредиторов Интерпретировать данные НБУ по валютному рынку можно по-разному. Очевидно, что январь-февраль 2014 года прошли под знаком вывоза капиталов. Так, только за 28 января валюты было продано столько, сколько в марте-июне в среднем продавали за 10 дней. Если политическая элита готовилась к отходу, логично предположить, что именно она и была основным драйвером роста объемов торгов. Правда, у любителей списывать все на «папередников» получится нестыковка – основная девальвация состоялась в период с 11 марта по 14 апреля. К этому времени успели смениться не только политические элиты, но и руководство НБУ. Ключ к понимаю картины рынка дает небольшой отрезок времени, на который и проходился пик девальвации, а именно 11 марта-14 апреля. В этот период Нацбанк попал в ловушку: в банках продолжился отток вкладов и он должен был выдавать рефинансирование и одновременно поддерживать ликвидность системы. Вот и вышло, что стремясь обеспечить банки ресурсами и поддерживая ликвидность системы, НБУ способствовал девальвации. Специально для любителей порассуждать о «рыночном курсе могу заметить, что у НБУ всегда была и остается возможность регулировать курс доллара к гривне без интервенций. Для уменьшения темпов девальвации нужно было бы ужать гривневую ликвидность, т.е. сделать так чтобы остатки на корсчетах были не 30-32 млрд. грн., а снизить их до уровня 20-25 млрд. грн. (рис. 2). Чтобы устроить ограничение ликвидности при оттоке депозитов Нацбанку времен Кубива нужно было всего на всего повторить опыт НБУ 2009 года и запретить досрочное изъятие депозитов из банков. В таких условиях НБУ получал возможность влиять через гривневую ликвидность на ситуацию на валютном рынке. Однако, сделав это, он автоматически сводил к нулю спрос на рефинансирование со стороны банков, в т.ч. и банков, приближенных к семье и регионалам.
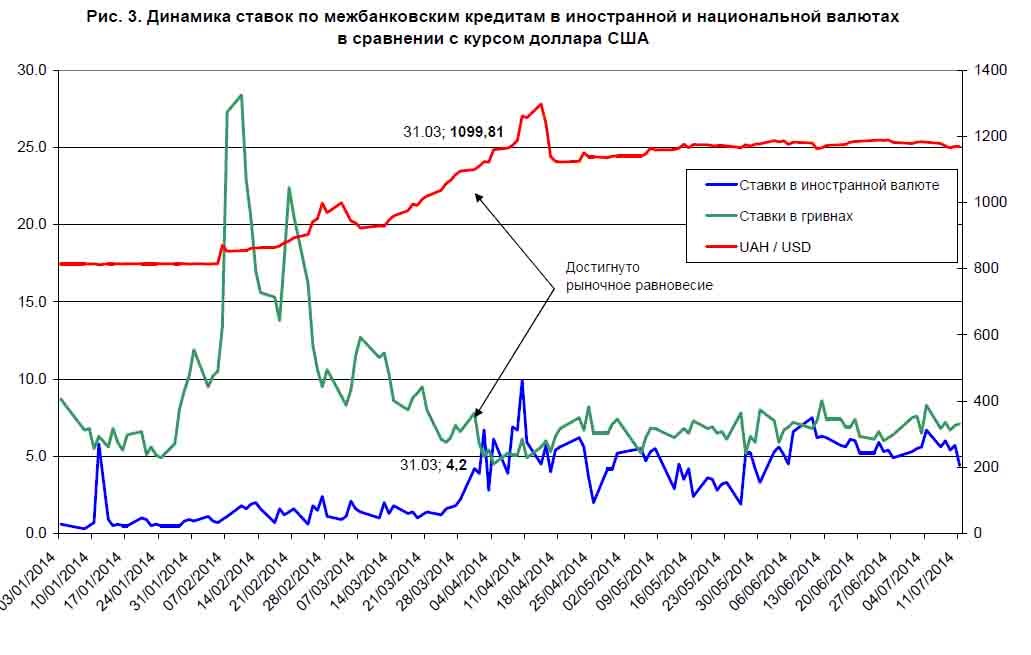
Напомню, что параллельно с процессами девальвации только еще шли переговоры с МВФ, и только еще шла смена кредиторов. От РФ вместо очередного транша в 3 млрд. долл. США мы уже получили оккупацию Крыма, а от МВФ в марте-апреле были только резвые обещания. Нежелание или невозможность НБУ связывать ликвидность на фоне неясности с внешними кредиторами привела к быстрой девальвации. Пока же не прояснился вопрос по смене внешних кредиторов, устраивать прямые интервенции из резервов НБУ тоже было бы, мягко говоря, самонадеянным. В итоге при дневных объемах торгов всего лишь в 200-500 млн. долл. США курс гривны на межбанке опускался на глазах, а рынок наличной валюты впадал в панику, очевидно увеличивая теневой оборот. Чтобы не перегружать текст сложными расчетами прошу задуматься о том, насколько сейчас в банковской системе «передержана ликвидность», притом что в первом полугодии банковская система испытала отток по депозитной базе в объеме от 80 до 100 млрд. грн.: по состоянию на 15/07/2014 объем остатков на корсчетах банков превышал 28,1 млрд. грн., а с марта по июнь 2014 года нередко превышал отметку в 30 млрд. грн. (рис. 2). Если бы Нацбанк вовремя запретил досрочное изъятие срочных депозитов, а политические элиты обеспечили бы не такую быструю и кардинальную смену кредиторов, то курс даже при военно-политических стрессах мог бы удерживаться на отметке 10,50-10,90 грн. за доллар. И такому тезису есть численное наглядное доказательство, представлено оно на рисунке 3. Если сопоставить динамику средневзвешенного курса на межбанке и динамику ставок на межбанковском кредитном рынке в разрезе ставок по долларам и гривне, то получается любопытная картина. 31 марта при курсе 10,9981 грн. за доллар ставки по долларовым кредитам и по кредитам в национальной валюте пересеклись. Более того анализ последующей динамики указывает на то, что на рынке можно было наблюдать аномальные условия, при которых ставки по валютному межбанку превышали ставки по гривневому межбанку. Такая аномальная ситуация была всю первую половину апреля, проявилась в мае (видимо как реакция на кредит МВФ) и также одномоментно была замечена 10-11 июня. Выходит, что как только курс пересек отметку в 11,0, то банкиры практически уравняли в ставках на межбанке кредиты в гривнах и валюте. По сути, они адекватно отреагировали на якорный курс, установленный Минфином в бюджете на уровне 10,50, и ожидали, что этот курс или близкое к нему значение установится на практике (рис. 3).
Последствия девальвации и аврального монетаризма Самое наглядное последствие девальвации – это заемщики с валютной ипотекой, которые опять вышли на улицы. За ними появились популистские законопроекты, гробящие банковскую систему. Мое отношение к этой проблеме простое: 1) Девальвация валюты и все решения в этой области принимаются исключительно госорганами – следовательно, не население или банки должны нести ответственность за последствия девальвации, а государство; 2) Валютных заемщиков осталось не так много, а социальная ипотека в банковской системе занимает 2-3 млрд. долл. США. Государство могло бы через Государственное ипотечное учреждение рефинансировать эту социальную ипотеку в гривнах, например под 2 учетные ставки НБУ. При этом такой сценарий совсем не означает, что государство теряет средства, оно просто получает кредитный портфель на 2-3 млрд. долл. США в гривневом эквиваленте и получает процентные платежи по таким кредитам, а также погашение основной суммы долга. По сути, это предложение сводится к повторению опыта программы выведения токсичных активов из банковской системы США в 2008-2010 гг. Вторыми пострадавшими выступили вкладчики банков, которые пошли под ликвидацию, и банков, которые перестали возвращать депозиты. С так называемыми «семейными» банками все было сделано быстро. Те банки, чьи акционеры покинули Украину, и кто находился на пределе ликвидности, пошли под ликвидацию. Не хотел бы останавливаться на каждом конкретном эпизоде, но в целом картина была очень неприглядной: под бурные возгласы о возвращении доверия к банковскому сектору временная администрация была введена в десяток банков, два из которых оказались крупными. Пока не один из тех банков, кого поглотила революция, не нашел себе инвестора и похоже, что все они будут ликвидированы. Третьим пострадавшим может стать национальная экономика. Горе-эксперты, которые с пеной у рта еще в декабре 2013 года кричали, что девальвация способна оздоровить экономику и кардинально увеличить экспорт, сейчас помалкивают. Да, потребление импорта сократилось, но вместе с этим снизилась и занятость населения в импортоориентированных отраслях. Однако значительного прироста объемов экспорта пока не наблюдается. По моим наблюдениям, формулировки из учебников на украинском рынке не работают буквально. Обобщая, могу утверждать, что украинский экспорт зависит от урожая зерновых и от объемов спроса на черные металлы. Доказать это в статистике первого полугодия 2014 года пока сложно, ее еще нет. Также напомню, что в торговом балансе есть одна неизвестная – цена на газ. Эта неизвестная сейчас является объектом спора в суде, и сложно представить, каким будет торговый баланс после решения суда или в зимний период.
Банки-мумии и реформа системы гарантирования Параллельно с ликвидируемыми банками и банками с временной администрацией в стране массово стала появляться новая категория банков, я бы их назвал банками-мумиями. В такие банки не введена временная администрация, их не ликвидируют, но депозиты они не выдают или выдают с лимитами по 1000-5000 грн. в день. По моим наблюдениям, примерно 40% банков от общего числа работающих в Украине так или иначе отреагировали на кризис, или ограничив выдачу депозитов, или ужесточив санкции за досрочное расторжение вкладов. Печально, но среди банков-мумий можно встретить и системных игроков розничного рынка. Правда, у них есть одна любопытная черта – как правило, эти банки показывают хорошую отчетность, у них соблюдаются нормативы ликвидности и адекватности капитала. Выявить такие банки можно по отзывам вкладчиков или по публикациям в СМИ, что не так просто, правда встречаются и честные мумии – официально заявляющие, что ограничивают выдачу депозитов.
Появление мумий в банковском секторе означает 2 вещи: (1) Система гарантирования вкладов не может переварить эти банки – их просто слишком много и объемы их портфелей не могут быть покрыты за счет кредитов НБУ. (2) НБУ плохо справился с обеспечением банков ликвидностью. Первый тезис доказать легко – на выплаты ФГВФЛ НБУ уже был выдан кредит в размере 4,2 млрд. грн., также Фонду потребовались изменения в законодательстве с опцией привлекать ресурсы. Из каких источников Фонд будет отдавать эти привлеченные ресурсы, новации в законодательстве не уточняют. Слишком резвое введение временных администраций и слабый контроль общественности над ФГВФЛ и его операциями с ликвидационной массой банков логически нас подводит к необходимости реформы ФГВФЛ.
Второй тезис также имеет наглядное доказательство. Вернемся к рисунку 2 и внимательно посмотрим на динамику остатков на корсчетах. Динамика имеет выраженный синусоидный тренд, но с марта по апрель остатки всегда превышали отметку в 25 млрд. грн., и это при худеющей депозитной базе. Если посмотреть на среднее значение нормативов ликвидности по банковской системе за период с января по июнь, то можно отметить такие тенденции:
Гипотетически объяснить снижение средних нормативов по системе (особенно Н4) при том что остатки по корсчетам были высокими (выше чем в среднем в 2013 году) можно только одним – отток ресурсной базы из банков замещался рефинансированием неравномерно. Т.е. в систему впрыскивались большие объемы ликвидности (предположительно в форме рефинансирования), но эти инъекции на ликвидности большинства банков не отражались, и даже средние значения нормативов в динамике показывали тенденции, обратные движению остатков по корсчетам.
О приятном Единственным сегментом, в котором пока нет ложки дегтя, остается международная помощь. В принципе, фактор этой помощи поддерживает Украину и ее экономику в более менее стабильном состоянии, не давая негативным трендам перебраться с финансового сектора в реальный в катастрофических объемах. Приведу лишь примерные данные о финансовой помощи и кредитах, хотя не исключаю, что этот список неполный:
Международный Валютный Фонд – 17 млрд. долл. США, 2014-2016 гг.; Мировой Банк – 1,4 млрд. долл. США; Европейский Союз – 1,65 млрд. долл. США; Европейский Банк Реконструкции и Развития – 0,26 млрд. долл. США (всего выдано с момента начала работы с Украиной – 6 млрд. долл. США); Европейский инвестиционный банк – 0,375 млрд. долл. США (всего выдано с момента начала работы с Украиной – 2,41 млрд. долл. США); Япония – 1,5 млрд; долл. США; Собственные займы под гарантии правительства США – 1 млрд. долл. США. Аналогичный заем планируется осенью 2014 в сумме 3 млрд. долл. США.
Всего было подписано займов и получено финпомощи за 2014 год на 23 млрд. долл. США. При этом проекты от ЕБРР и ЕИБ предусматривают еще и частное финансирование, иногда извне. Т.е. технически Украина может не беспокоиться за платежный баланс – он будет равновесным при любом исходе АТО или неординарном проявлении любых рисков. Правда не все программы рассчитаны на 2014 год, некоторые кредиты будут выдаваться до 2016 или даже до 2020 года. Часть средств уходит на рефинансирование старых кредитов, часть помощи по древней традиции МФКО будет выплачена импортным экспертам этих МФКО или их подрядчикам. Самым успешным займом я считаю заем под гарантии правительства США. Украине крайне желательно такую практику продолжить с США, и распространить ее на ЕС. Это не только выгодно, но и не несет на себе таких обязательств как прозрачные но обременительные для правительства и НБУ контракты с МВФ или мутные договоренности с Восточным соседом. Однако будем помнить, что МФКО и ЕС никогда не преследуют цель – сделать так, чтобы на 100% финансировать развитие национальных экономик. Их задача – создать условия для прихода в страну частных инвестиций. А уж этот процесс будет зависеть от того, насколько эффективно правительство использует полученную помощь, насколько серьезно будет бороться с коррупцией и улучшать бизнес-климат. Само собой, что стрельба в Донецке и Луганске не вписывается в этот позитивный и очень даже возможный сценарий.
Выводы 1. Украинская экономика и ее финансовая система пережили небывалый стресс. На улицах Киева, Донецка и Луганска за всю историю Независимой Украины не было военных конфликтов. Тем не менее, реальный сектор оказался более менее устойчивым, а помощь международных организаций зацементировала развал банковской системы и должна улучшить платежный баланс.
2. Валютный рынок необходимо стабилизировать на отметке 10-11 грн. за доллар. Скорее всего, это нужно делать не интервенциями, а путем связывания ликвидности банков. НБУ необходимо выйти из замкнутого круга, в котором ликвидность нельзя сужать из-за оттока депозитов, а избыточная ликвидность, появляясь на валютном рынке, на малых объемах торгов приводит к падению гривны к доллару США. Для того чтобы выйти из этого круга, все усилия должны быть направлены на реальную стабилизацию банковского сектора – лечение банков-мумий и ликвидацию банков, которые уже нельзя спасти.
3. В банковском секторе все же стоит начать не с массового введения временных администраций, а с консервации срочных депозитов. Необходимо или добиться притока депозитной базы (что уже в принципе сделано в июне, но в скромных объемах) или ограничить законодательно досрочное изъятие срочных депозитов. Также нужно предложить банкам выбор источников для докапитализации. Введение временных администарций и безоговорочная ликвидация только ослабляют систему и уводят ее от создания рыночного механизма, который способен переварить проблемный банк без участия государства. От идеи создания на базе ФГВФЛ машины по переработке целостных имущественных комплексов банков, пусть и проблемных, в мусор за версту веет утопизмом и риском появления черной дыры в системе госфинансов.
4. Отдельного внимания требует вопрос инфляции. При девальвации 45-50% инфляция в 2014 году составит 20% и более. С одной стороны это лечит реальный сектор. Компаниям реального сектора будет легче тянуть на себе процентную нагрузку по кредитам под 30-35% и возможно к концу года мы увидим снижение доли проблемных кредитов в банковском портфеле кредитов юридическим лицам. С другой стороны при инфляции 20-25% учетная ставка НБУ даже на уровне 12,5% будет отрицательной. Т.е. банки будут платить за ресурсы от НБУ по учетной ставке, а она будет меньше темпов инфляции. Решение повысить учетную ставку на 3 п.п. было правильным, но не исключено что монетарным властям придется повышать ставку несколько раз в течении года. Хотя это будет уже зависит от поведения банков и событий на валютном рынке. Пока же определенно можно сказать что рост учетной ставки должен позитивно сказаться на доходах НБУ.
5. Исполнительной власти следует хорошо продумать стратегию привлечения частного капитала в страну. Политические успехи с МФКО и ЕС хороши, но без частного капитала они не смогут влиять на экономику в 2015-2016 гг. Пока же, политика стимулирования инвестиций, как в частном, так и в финансовом секторе больше похожа на лозунги, что несколько настораживает. Идея использовать кредиты МФКО на рекапитализацию банков в массовом порядке выглядит скорее страшилкой для нерадивых собственников банков, которые не могут их докапитализировать, чем реальностью.
Виталий Шапран, член УОФА
| Экспертное мнение
| ||||||||||||||||||||||||||||||||||||||||||||