Подписка на e-mail
RSS лента новостей
 |  |  |  |  |  |  |  |
| | Главная Подписка на e-mail RSS лента новостей | ||||||||
|
Партнеры
| Эффект свободного падения или чего ждать от 2015 года? В феврале 2015 правительство Украины своим постановлением №76 основные закрепило макроэкономические параметры на 2015 год. В соответствии с официальным документом, ожидается три сценария развития ситуации:
Все три сценария не утешительны и ничего хорошего ни для реального, ни для финансового сектора, ни для населения не сулят. Однако и эти три сценария построены на весьма и весьма зыбкой почве, и при определенном неблагоприятном стечении обстоятельств могут оказаться слишком оптимистическими по отношению к фактическим итогам 2015 года.
Малые масштабы Пока что масштабы экономики измеряются в ВВП, ничего другого в мире еще не придумано. На ВВП оказывает влияние множество факторов и событий. Украина в сравнении с США, ЕС и даже РФ имеет небольшую экономику. По итогам 2013 года в мировом рэнкинге по объемам ВВП Украина занимала, по данным Центрального разведывательного управления США, 42-ую позицию, между Сингапуром и Чили. По покупательной способности ВВП Украины в 2013 году составлял примерно 2,15% ВВП Европейского союза. В 2014 году этот паритет снизится до 1,5-1,8%. Украинский рынок как бы оставался зажатым между второй (ЕС) и восьмой (Россия) экономиками мира по объемам ВВП. Политический выбор был сделан в пользу ЕС и он лучше обоснован экономически, однако экономическая интеграция процесс небыстрый, бюрократизированный и даже отмена пошлин со стороны ЕС дали Украине минимум, который был съеден кризисом. Идея интеграции Украины с Западными или Восточными соседями не нова, ее природа остается в том, что в глобальном мире страны, которые не обладают заметными экономиками, стремятся интегрироваться в более значимые рынки. Происходит это потому, что маленькой по масштабам экономике очень трудно заинтересовать крупные корпорации в размещении производства. Проще говоря, LG, Samsung, DELL, HP и др. будет выгоднее размещать свои производства там, где много потребителей, или если к этим потребителям продукция будет поступать без торговых барьеров. Украина сделала политический шаг в сторону ЕС, но пока что вопрос экономической интеграции висит в воздухе, а экономика Украины худеет на глазах, и очевидно будет продолжать уменьшаться. Т.е. экономика Украины теряет шансы на самостоятельность и еще больше нуждается в интеграции, что безусловно не есть хорошо. А поскольку ослабление экономики Украины - это не столько "внешняя проблема", сколько внутренняя и касается она, прежде всего, населения, то исполнительным властям нужно не только "прогнозировать падение ВВП" и внимательно наблюдать за ним, но и как-то это падение тормозить. Но для этого нужно четко представлять себе причинно-следственные связи и риски, которые возникают при падении ВВП.
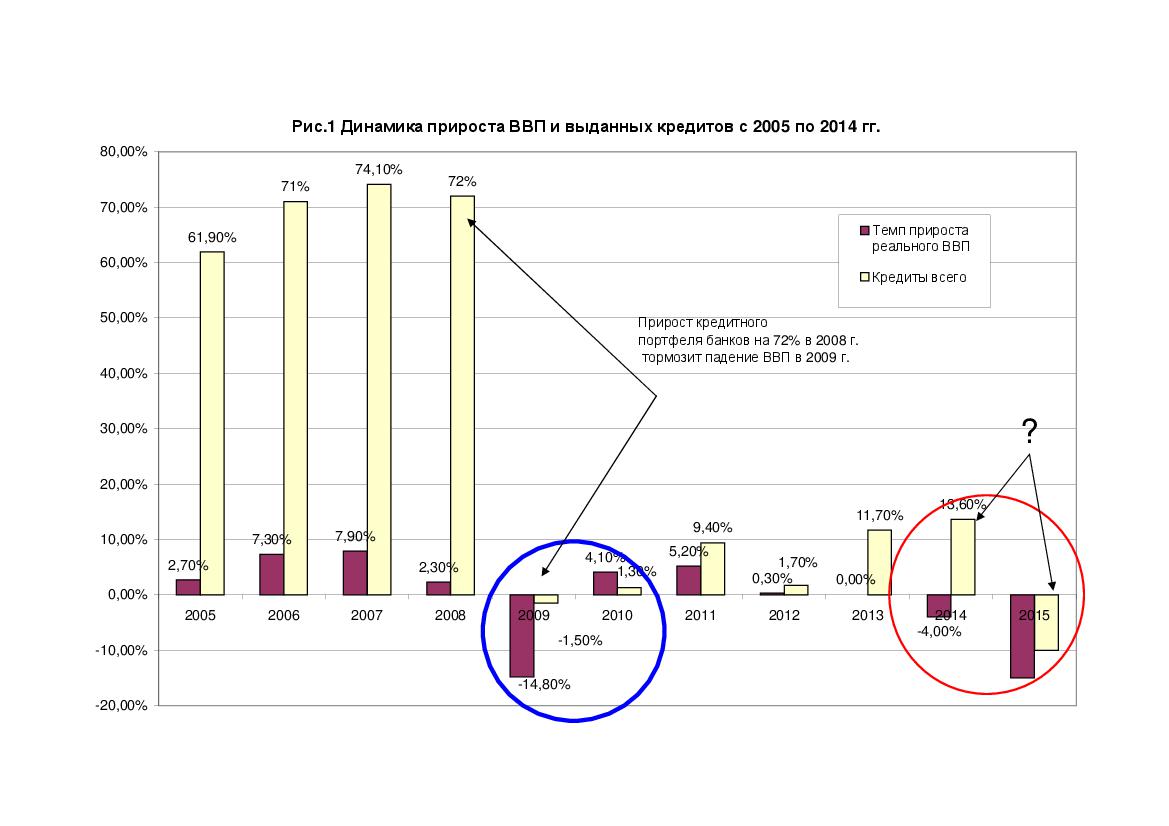
Стратегия Мюнхгаузена 2008-2009 На моей памяти было два кризиса: - 1998-1999 гг., который сопровождался дефолтом и девальвацией; - 2008-2009 гг., который сопровождался девальвацией и обвальным падением ВВП. Причины у обоих кризисов были внешние. В 1998 году пала экономика РФ и потащила за собой Украину. В 2008 году вследствие глобального ипотечного кризиса резко упал спрос на украинскую продукцию на мировых рынках, что привело к падению ВВП в 2009 году почти на 15%. Кризис 2014 года имеет несколько иную природу И хотя внешний фактор (Россия) тоже присутствует, но основная природа кризиса - борьба между политическими элитами - довлеет над большинством экономических неудач. В этом и состоит основное отличие 2014 года от 1998 и 2008 гг., что накладывает определенные отпечатки на анализ и понимание природы грядущего падения ВВП. Возвратимся к причинам падения ВВП. Безусловно, потеря контроля над частью территории, АТО и падение экспорта в РФ, в т.ч. из-за ухудшения экономической ситуации в самой РФ, - все это окажет отрицательное влияние на ВВП Украины в 2015 году. Однако для 2015 года эти риски будут оставаться второстепенными. Куда большее влияние на потенциал падения ВВП окажет ситуация в банковском секторе. Даже 2008-2009 гг. показали, что между темпом изменения ВВП и объемом выданных кредитов есть связь (рис. 1).
Логически связь между темпами прироста (падения) ВВП и объемами банковских кредитов объяснима. Рост работающих кредитов приводит к оживлению экономики. На микроуровне выданные кредиты практически в любом секторе означают: рост объемов производства, рост объемов потребления и рост занятости. В условиях слабого фондового рынка банки остаются единственным источником финансирования роста ВВП. В 1998 и 2008 гг. не банки были источниками кризиса, так складывались внешние обстоятельства, которые приводили к необходимости сокращать кредитование реального сектора и населения. Но реальный сектор как раз потому и демонстрировал чудеса устойчивости, что опирался на банки. Когда ВВП в 2009 году упал на 14,8% по давлением внешних обстоятельств этому предшествовал (в 2008 году) рост объемов банковских кредитов в гривневом эквиваленте на 72%, что смягчало эффект падения в 2009 году. Т.е. без кредитной поддержки банков в 2008 году (при прочих равных условиях) темпы падения ВВП в 2009 году были бы большими. В этой связи вспоминаю выступление представителя МВФ в Украине Макса Альера на одной из конференций УОФА, когда он разводил руками и говорил "у Вас небывалый прогресс в банковском секторе", видимо имея ввиду оперативную консервацию банковского кризиса в рамках банков: Укргаз, Надра, Родовид и Киев. Действительно, в 2008-2009 гг. исполнительные власти поступили дальновидно и оперативно, урегулировав как смогли ситуацию в банковском секторе, а потом уже опирались на этот банковский сектор вытягивали реальный сектор из кризиса. Они как бы сами себя вытаскивали "за волосы", при скромной поддержке МВФ. Такая стратегия Мюнхгаузена дала эффект в 2010-2011 гг. Нужно понимать, что тогда в 2008-2009 гг. банковский сектор был зеркалом негативных процессов, происходящих в реальной экономике, а не причиной самого кризиса.
Скрытая угроза в банковском секторе К сожалению, в 2015 году ситуация иная. 44 банка выведены в Фонд гарантирования. По нашим подсчетам, в выведенных с рынка банках было примерно 20-25% кредитного портфеля банковской системы. И тут встает вопрос: что будет с кредитами этих банков, объем которых на начало 2014 года был примерно 170 млрд. грн. По идее, часть этих кредитов будет мертвой. НБУ уже озвучил, что подал к этим 44 банкам претензий примерно на 42,6 млрд. грн. Т.е. банкиры понимая, что к ним зайдет Фонд гарантирования, вероятно сделали фиктивным примерно четверть своего кредитного портфеля. Это те суммы, которые были выведены и скорее всего уже не вернутся в экономику, а если и вернутся через претензионную работу Фонда гарантирования, то не ранее чем через несколько лет. Что будет с оставшимися 120-130 млрд. грн также не ясно. Насколько эффективно Фонд будет управлять этими кредитами оценить пока сложно. Справедливости ради отмечу, что Фонд предпринимает ряд усилий, чтобы передать активы в обмен на обязательства по выплатам, и первые успехи в этом направлении у него уже есть. Однако нет никакой уверенности, что даже половину от 120-130 млрд. грн можно считать "работающими кредитами". Хотя бы потому, что как раз накануне Фонд гарантирования получил 2 "подарка" от НБУ - банки "Дельта" и "Надра". А вместе с этими крупными банками Фонд скорее всего получит "сюрпризы" в форме кредитов, ставших фиктивными незадолго до прихода временной администрации, и поэтому сумма претензий к банкам может выйти за рамки 40-45 млрд. грн. И хотя официальная статистика показывает за январь-ноябрь 2014 года прирост банковских кредитов на 13,6% в гривневом эквиваленте (подчеркну, что это в гривневом эквиваленте), по факту в системе образовалось неработающих кредитов примерно на 50-100 млрд. грн., и это только в тех банках, которые находятся под опекой Фонда гарантирования (при этом проблемную задолженность в системе, которая образовалась естественным образом - под давлением экономических факторов, в данную статистику я не включаю). И хотя мои оценки весьма примерны, они довольно оптимистичны, ведь банкопад еще не закончен: в системе по скромным оценкам остается еще 5-10 "банков зомби", которые могут пополнить ряды банкротов. Т.е. тенденция роста доли "неработающих кредитов" в общем портфеле системы в 2015 году будет расти. Процесс роста "неработающих кредитов" в 2014 году, к сожалению, стал двусторонним. Если в первых банках-банкротах акционеров можно было заподозрить в выводе средств из банков накануне введения временной администрации, то во второй половине 2014 года, после шоковой девальвации, у некоторых банков заемщики стали разбегаться сами по себе. Когда заемщики видят, что их бизнес теряет всякий смысл, они перестают платить по кредитам и отгораживаются от банка судами или используют другие методы ухода от ответственности. Т.е. во второй половине 2014 года мы уже начинали наблюдать эффект, когда падение экономики потянуло за собой вниз банковское кредитование, так как это было в 2009 году. Итак, за 2014 год портфель работающих кредитов банков похудел примерно на 10% в гривневом эквиваленте, и это не включая роста проблемной задолженности по естественным причинам. Такая статистика носит печальный характер, ведь экономика Украины - это не только внутреннее производство и потребление, это еще экспорт и импорт, которые нужно финансировать несмотря на девальвацию, т.е. объемы кредитного портфеля банков должны в гривневом эквиваленте вслед за девальвацией расти для того, чтобы поддерживать финансирование прежде всего экспорта. Если этого происходить не будет, то объемы экспорта будут падать - что мы сейчас и видим.
Расплата от 15% ВВП В 2015 году я практически не вижу источников, которые могли бы оперативно заменить утраченные объемы "работающих кредитов" из-за вывода банков с рынка. Кредиты МВФ, Мирового банка, ЕС на 90% пройдут мимо реального сектора. Да, они настроены на то, чтобы привлечь иностранных инвесторов и кредиторов в Украину, но как показывает практика, процесс этот небыстрый и в лучшем случае он буде иметь эффект к концу 2015 года, т.е. мало повлияет на ВВП 2015 года. Учитывая сокращение "работающих кредитов" в экономике, думаю, что ВВП Украины сократится по итогам 2015 года темпами не меньшими, чем мы это видели в 2009 году, т.е. темп сокращения может составить примерно 15% ВВП. Реализация этого негативного прогноза на практике будет зависеть от многих факторов. Это и урожай 2015 года, и цены на традиционный украинский экспорт в 2015 году. И само собой, глубина падения ВВП будет зависеть от эффективности действий НБУ и правительства. В текущий момент НБУ следует остановить отток вкладов из банковской системы и стимулировать к началу второго полугодия 2015 года реальный прирост кредитов, выдаваемых банками в реальную экономику. Другие инструменты стимулирования экономики (такие как девальвация) НБУ уже использовал. В целом, в 2015 году ситуация в экономике будет хуже чем в 2014 году. На прогностические таланты МВФ и других международных организаций надежды нет, видно что международные эксперты действуют без знания национальной специфики. А пока что на сайте МВФ красуется прогноз ВВП на 2014 год -6,5% и +1% на 2015 год, НБУ оценивает падение ВВП в 2014 году на уровне 4-5%, а правительство на 2015 год рисует диапазон снижения от 5,5 до 11,9%. Однако у нас есть все шансы в точности повторить ситуацию 2008-2009 гг., когда основные стрессовые события произошли в 2014 году, а расплачиваться за них уже нужно будет в 2015 году. Рецепты, как избежать этого, конечно, существуют. Часть из них изложена в меморандуме с МВФ, однако популистам, населению и бизнесу часть этих рецептов очень не понравится. Чтобы смягчить удар, экономическому блоку исполнительной власти в Украине нужно уповать на отличный урожай в 2015 году (т.е. читайте не сорвать посевную), и искать нестандартные решения в финансовом секторе, направленные на то, чтобы не просто остановить "банкопад", но и вернуть депозиты в банки, а также доверие инвесторов-нерезидентов. Впрочем, идеи, инструменты и методы борьбы с кризисом - это тема для отдельной статьи.
Виталий Шапран, член УОФА
| Экспертное мнение
| ||||||||||||||||||||||||||||||||||||||||||||